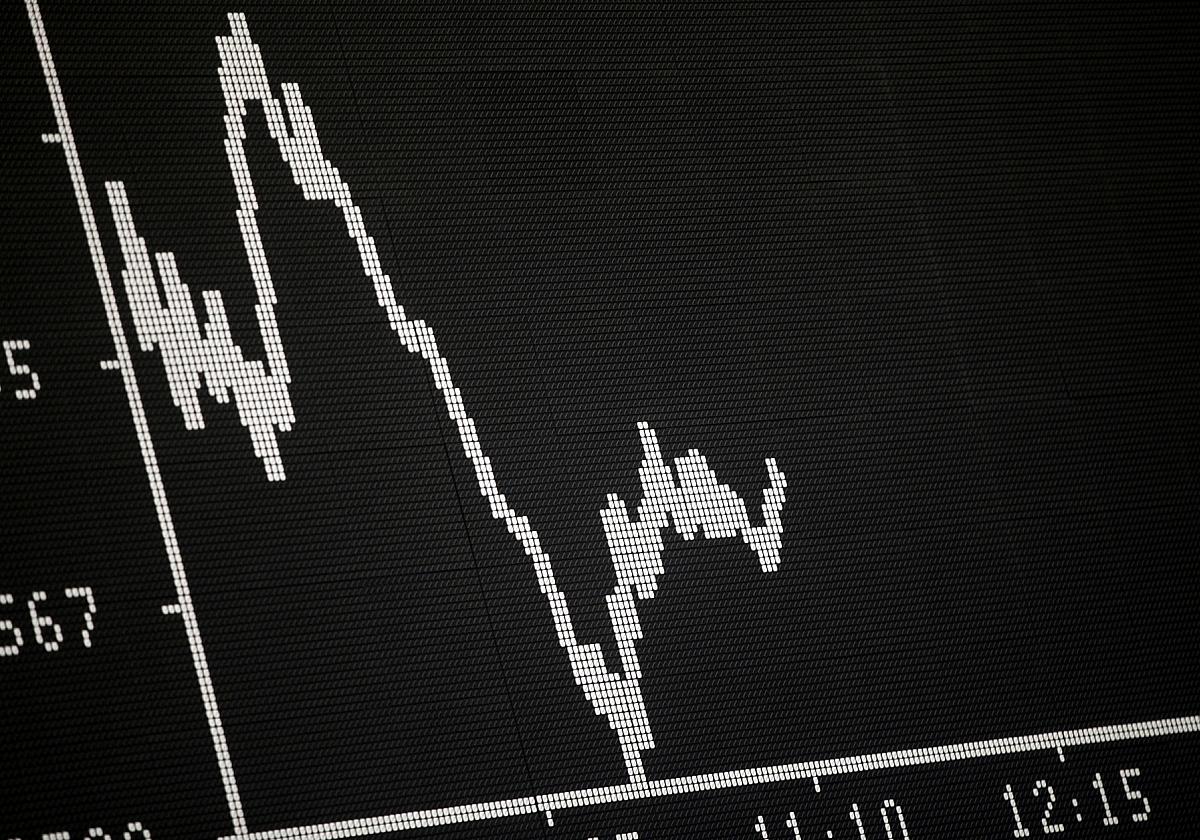
Der deutsche Leitindex DAX eröffnete am Mittwochmorgen mit leichten Verlusten. Positive Impulse aus Asien und Europa konnten die Unsicherheit vor der anstehenden Zinsentscheidung der US-Notenbank und den Quartalszahlen großer Tech-Konzerne nicht vollständig ausgleichen. Marktbeobachter erwarten eine volatile Handelssitzung.

Asiatische und europäische Impulse stützen den Markt
Am Mittwochmorgen zeigte sich der DAX zunächst verhalten. Gegen 9:30 Uhr notierte der Index bei etwa 25.555 Punkten, ein Minus von 0,1 Prozent im Vergleich zum Vortagesschluss. "Rückenwind kommt aus Asien, wo die überzeugenden Quartalszahlen des Halbleiterherstellers SK Hynix für kräftige Kursgewinne im Technologiesektor sorgten und den südkoreanischen Kospi deutlich nach oben trieben”, sagte Andreas Lipkow, Chef-Marktanalyst bei CMC Markets. Der südkoreanische Kospi-Index profitierte dabei von den starken Quartalszahlen des Halbleiterherstellers SK Hynix.
"Auch der erfolgreiche Börsenstart des indischen Technologiekonzerns Jio stärkt die Zuversicht der Anleger. Die Hoffnung wächst, dass der zuletzt angezweifelte KI-Boom doch noch genügend Wachstumskraft besitzt, um die hohen Bewertungen zu rechtfertigen."
Europäische Berichtssaison und Fed-Entscheidung im Fokus
Aus Europa kamen ebenfalls positive Signale. Die Quartalsergebnisse von Deutscher Bank, BASF und BNP Paribas unterstützten die Marktstimmung. “Positive Impulse kommen auch aus der europäischen Berichtssaison. Die Ergebnisse von Deutscher Bank, BASF und BNP Paribas stützen die Stimmung. Insbesondere die Banken profitieren weiterhin von einem vergleichsweise günstigen Geschäftsumfeld und signalisieren bislang keine größeren Belastungen durch Kreditausfälle. Das ist ein wichtiges Zeichen dafür, dass die schwächere Konjunktur bislang nicht in vollem Umfang auf den Finanzsektor durchschlägt.” Die Banken zeigten sich bislang resilient gegenüber möglichen Kreditausfällen, was als Zeichen gewertet wird, dass die schwächere Konjunktur den Finanzsektor noch nicht vollständig belastet.
Die eigentliche Bewährungsprobe steht den Märkten jedoch noch bevor. Am Abend wird die US-Notenbank ihre Zinsentscheidung bekannt geben. "Mit der Zinsentscheidung der US-Notenbank und den anschließenden Quartalszahlen von Alphabet und Microsoft treffen gleich zwei entscheidende Einflussfaktoren aufeinander. Zwar wird keine Veränderung der Leitzinsen erwartet, doch die zuletzt wieder deutlich gestiegenen Energiepreise dürften die Fed zu einer vorsichtigen, möglicherweise restriktiveren Kommunikation veranlassen. Die Anleger werden deshalb jedes Wort von Fed-Chef Kevin Warsh auf die Goldwaage legen. Entscheidend ist nicht, was die Fed heute tut, sondern welche Zinsperspektive sie für die kommenden Monate eröffnet.” Die Anleger werden besonders auf die Aussagen von Fed-Chef Kevin Warsh achten, da die zukünftige Zinsperspektive entscheidend für die Marktentwicklung ist.
Tech-Konzerne unter Rentabilitätsdruck
Parallel zur Fed-Entscheidung werden die Quartalszahlen von Alphabet und Microsoft erwartet. Der Fokus liegt dabei auf der Frage, ob die milliardenschweren Investitionen in KI-Infrastruktur bereits ausreichende finanzielle Mittel erwirtschaften. "Bei Alphabet und Microsoft richtet sich der Blick primär auf das Verhältnis zwischen den gewaltigen Investitionen in KI-Infrastruktur und der Entwicklung der freien Cashflows. Die Zweifel an der langfristigen Finanzierbarkeit des KI-Booms haben zuletzt erheblich zugenommen. Jetzt müssen die Technologiekonzerne beweisen, dass ihre milliardenschweren Investitionen nicht nur Wachstum versprechen, sondern auch ausreichend finanzielle Mittel erwirtschaften. Die Anleger wollen nicht länger allein von der Zukunft künstlicher Intelligenz überzeugt werden, sondern zunehmend auch von ihrer Rentabilität."
"Die Ausgangslage für den Dax ist damit zunächst freundlich, doch der heutige Handelstag birgt erhebliches Überraschungspotenzial. Gute Unternehmenszahlen können die Stimmung weiter verbessern, während eine restriktivere Fed oder enttäuschende KI-Ausblicke die jüngste Erholung schnell wieder infrage stellen könnten", sagte Lipkow. Am Devisenmarkt zeigte sich der Euro leicht schwächer bei 1,1123 US-Dollar. Der Goldpreis gab um 0,4 Prozent nach und notierte bei 4.048 US-Dollar pro Feinunze. Gleichzeitig stieg der Ölpreis deutlich: Ein Fass der Nordsee-Sorte Brent verteuerte sich um 1,1 Prozent auf 115,10 US-Dollar.


